تستعد مؤسسة صرافة أُسست عام 1942 لتوسيع دورها في الإنفاق بالخارج من خلال بطاقة دفع مسبقة متعددة العملات وتطبيق مخصص طورته بالتعاون مع بنك الكويت الدولي.
يمثل دخول شركة المزيني للصرافة المخطط إلى مجال بطاقات الدفع المسبق متعددة العملات فصلاً جديداً لنشاط ارتبط طويلاً بتحويل النقود وإرسال الأموال إلى الخارج، وهو مساعدة العملاء على إدارة مدفوعاتهم أثناء سفرهم.
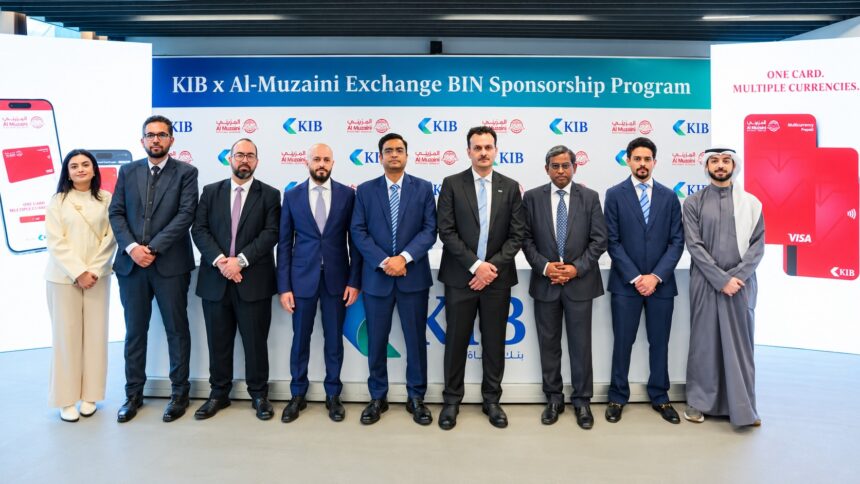
تغطي شراكة الشركة مع بنك الكويت الدولي البطاقات التي تحمل علامة المزيني وتطبيقاً رقمياً مخصصاً مدعوماً من البنك. وقد أُعلن عن هذا الاتفاق في ديسمبر 2025، ويضع الخدمة المقترحة ضمن برنامج رعاية BIN التابع للبنك.
وتكتسب هذه السمة أهمية خاصة في قطاع الصرافة الكويتي، إذ إن إرسال الأموال إلى مستفيد ودفع ثمن المشتريات في الخارج يلبيان حاجتين مختلفتين. وتدخل البطاقة المقترحة بشركة المزيني في المجال الثاني، لتربط أعمال صرف العملات بمنتج دفع يديره العملاء عبر القنوات الرقمية.
من صرف العملات إلى إدارة المدفوعات
يعود تأسيس المزيني إلى عام 1942. وتشمل خدماتها الحالية التحويلات المالية وصرف العملات الأجنبية والمعاملات التجارية، وتدعمها فروع مادية وقنوات إلكترونية.
يضفي هذا التاريخ سياقاً خاصاً على مبادرة البطاقة، فهي مؤسسة صرافة راسخة توسع أنشطتها عبر شراكة مصرفية. وقد شملت علاقتها التقليدية بالعملاء الحصول على عملة أجنبية قبل الرحلة أو تحويل الأموال إلى دولة أخرى، فيما تضيف بطاقة الدفع المسبق وسيلة للدفع خلال الرحلة نفسها.
تتيح الشركة لعملائها بالفعل طلب الأوراق النقدية الأجنبية عبر الإنترنت. وبالتالي يتواجد النقد الفعلي والمدفوعات الرقمية جنباً إلى جنب ضمن خدماتها النامية، بدلاً من أن يشكلا تحولاً كاملاً من صيغة إلى أخرى.
تعاون بين بنك ومؤسسة صرافة
وصف بنك الكويت الدولي (KIB) الاتفاق بأنه جزء من استراتيجية «البنوك كخدمة». ووفق الهيكل المعلن، سيحصل العملاء على بطاقات تحمل علامة المزيني ويستخدمون تطبيقاً مدعوماً من KIB لإدارتها، مع إمكانية إجراء المدفوعات داخل الكويت وخارجها.
وقدم المدير العام للمزيني هيو فرنانديز خلال الإعلان التحول الرقمي على أنه عنصر مركزي في مستقبل قطاع الصرافة. أما مساهمة KIB فتشمل البنية التحتية المصرفية التي يعتمد عليها البرنامج.
يرسي الإعلان العام أسس الشراكة والهيكل المستهدف للمنتج، غير أنه لا يحدد المبالغ التي سيدفعها العميل مقابل معاملة خارجية معينة. ويكتسب هذا التمييز أهمية عند مقارنة بطاقة متعددة العملات بغيرها من وسائل الدفع في الخارج.
التفاصيل التي يحتاجها المسافرون
تعتمد القيمة العملية لأي بطاقة على أكثر من وصفها بأنها «متعددة العملات». إذ يحتاج العملاء إلى معرفة العملات المدعومة وسعر التحويل المطبق وأي رسوم ذات صلة وكيفية إدارة الأرصدة. كما تحدد متطلبات التطبيق وإجراءات الحصول على البطاقة الفئات التي يمكنها استخدامها.
بالنسبة لهذا البرنامج، ينبغي أن تأتي تلك التفاصيل من الشروط النهائية الموجهة للعميل ومعلومات المنتج. ولا يُعد إعلان الشراكة دليلاً على القبول العالمي أو الاستخدام الخالي من الرسوم أو التوفير المضمون مقارنة بمزود آخر.
ثمة فرق أيضاً بين إعلان المنتج وتوافره الفعلي. فالمسافرون الذين يرغبون في الاعتماد على وسيلة دفع جديدة يحتاجون إلى مسار تقديم واضح وبداية خدمة مؤكدة، لا إلى جدول زمني مستنتج من بيان سابق عن الشراكة.
الإطار الأوسع للمدفوعات في الكويت
تقع هذه المبادرة ضمن منظومة مالية يحظى فيها الدفع الرقمي بإطار تنظيمي خاص. فقد حدد تحديث بنك الكويت المركزي في مايو 2023 المتطلبات المتعلقة بنشاطات الدفع الإلكتروني والنقود الإلكترونية ضمن خمسة أنواع من التراخيص حسب حجمها وطبيعتها.
وشملت المجالات التي حددها البنك المركزي الحوكمة وإدارة المخاطر والأمن السيبراني واستمرارية الأعمال وحماية العملاء. ويوفر هذا الإطار سياقاً عاماً لتطوير خدمات الدفع، ولا يُعد تأييداً خاصاً لهذه البطاقة.
أما المعلم الجوهري التالي بالنسبة للمزيني فيتمثل في إصدار التفاصيل المؤكدة الموجهة للعملاء، وهي التوافر والأهلية والعملات المدعومة والرسوم والتعليمات الخاصة بالحصول على المنتج واستخدامه. ستحول هذه التفاصيل الاتجاه المعلن للشراكة إلى خدمة يستطيع المسافرون المقيمون في الكويت تقييمها وفقاً لاحتياجاتهم.